

Pernah kamu bertanya-tanya, kenapa dua orang dengan penghasilan yang hampir sama bisa mendapat hasil pengajuan pinjaman yang berbeda? Seseorang mungkin disetujui dengan mudah, sementara yang lain perlu evaluasi tambahan.
Jawabannya sederhana: jumlah penghasilan bukan satu-satunya faktor yang dinilai.
Pemberi pinjaman juga akan melihat kebiasaan pembayaran, cicilan yang sudah berjalan, kondisi keuangan, sampai jenis pinjaman yang diajukan. Di dunia perbankan dan keuangan, proses evaluasi ini dikenal sebagai prinsip 5C: Character, Capacity, Capital, Collateral, dan Condition.
Tenang, namanya memang terdengar teknis. Tapi sebenarnya konsepnya cukup dekat dengan keputusan finansial sehari-hari.
Yuk, Kenalan Dengan 5C Satu per Satu
1. Character: Gimana kebiasaanmu memenuhi kewajiban?
Character (karakter) membantu memberikan gambaran tentang bagaimana kamu mengelola kewajiban finansial dari waktu ke waktu.
Misalnya, apakah cicilan biasanya dibayar tepat waktu atau pernah mengalami keterlambatan.
Catatan kebiasaan ini akan terekam dalam riwayat kredit milikmu. Inilah alasannya mengapa sangat penting untuk senantiasa menjaga kesehatan kredit sejak dini. Rekam jejak pembayaran yang bersih menunjukkan bahwa kamu adalah calon peminjam yang bertanggung jawab dan terpercaya.
Artikel terkait:
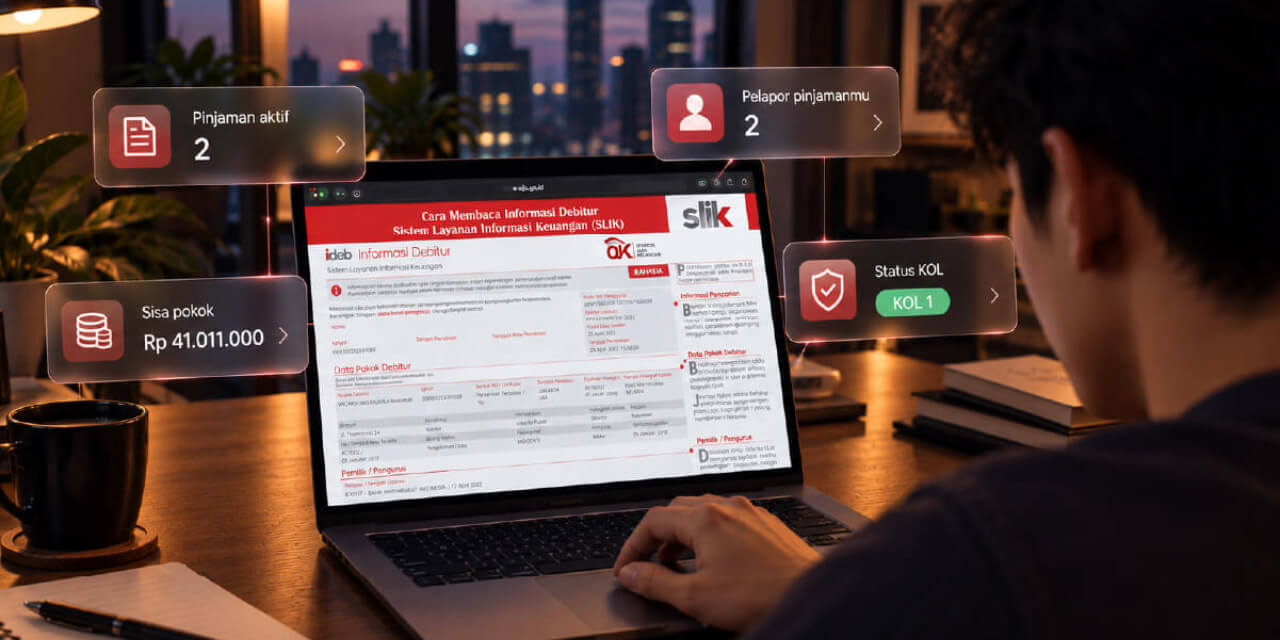
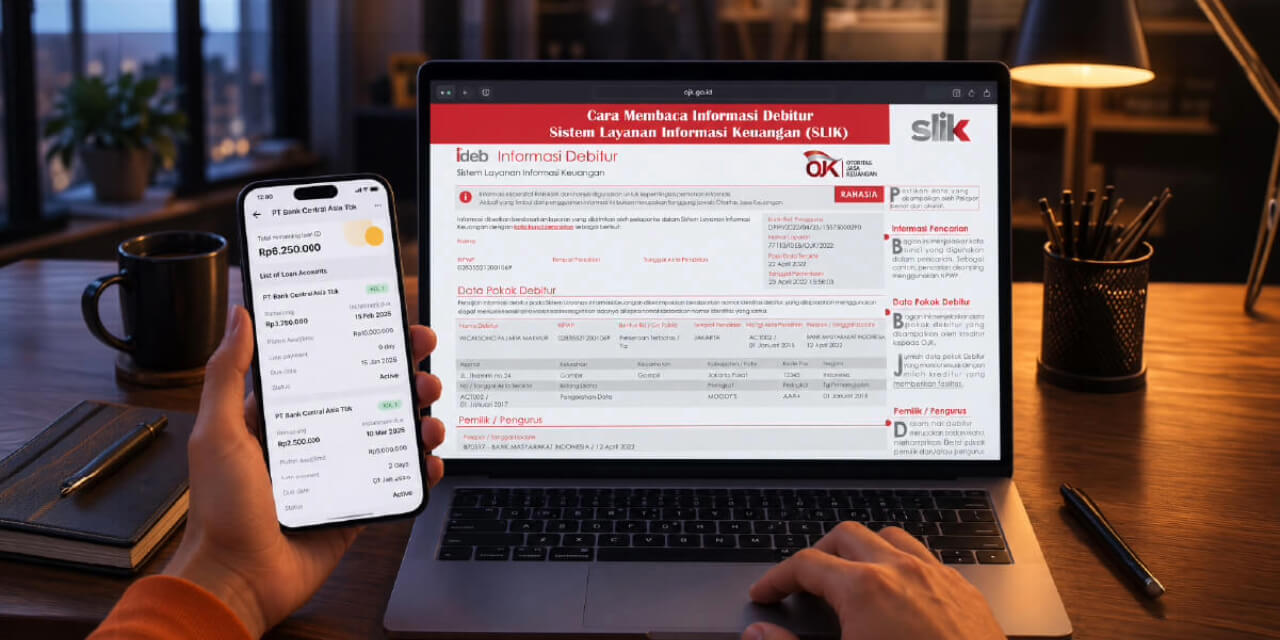
Cara Cek Laporan Kredit di SLIK OJK
5 Kebiasaan Simpel Biar Pinjaman Tetap Sehat
2. Capacity: Seberapa mampu kamu membayar cicilan baru?
Punya penghasilan Rp10 juta bukan berarti aman mengambil cicilan sebanyak-banyaknya.
Melalui indikator Capacity (kapasitas), pemberi pinjaman juga perlu melihat apakah setelah kebutuhan sehari-hari dan kewajiban lainnya dibayar, masih ada ruang untuk cicilan baru.
Sebelum mengajukan pinjaman, pastikan kamu memahami porsi pendapatan yang sudah teralokasi untuk utang berjalan.
Salah satu cara sederhananya adalah dengan memahami Debt Burden Ratio (DBR) supaya kamu bisa mengukur kemampuan cicilan dengan lebih realistis.
3. Capital: Gimana kondisi keuanganmu secara keseluruhan?
Nggak cuma soal pemasukan bulanan. Kondisi finansial secara keseluruhan juga bisa menjadi pertimbangan.
Misalnya, apakah kamu punya tabungan, aset, atau sumber dana lain yang bisa membantu saat kondisi keuangan berubah.
Persyaratan ini bukan berarti kamu wajib memiliki aset dalam jumlah besar terlebih dahulu untuk bisa mengajukan pembiayaan. Faktor Capital (modal) bertindak sebagai indikator pendukung yang memperkuat profil risiko finansial.
4. Collateral: Apakah pinjamannya membutuhkan jaminan?
Beberapa jenis pinjaman menggunakan aset sebagai jaminan (Collateral), misalnya rumah pada KPR atau kendaraan pada kredit kendaraan.
Tapi nggak semua pinjaman begitu. Ada juga pinjaman tanpa agunan yang memang nggak membutuhkan aset sebagai jaminan. Saat ini, banyak pilihan pinjaman online, misalnya seperti Dana Cepat, yang dirancang untuk memberikan kemudahan akses dana tanpa perlu menjaminkan aset.
5. Condition: Ada kondisi lain yang perlu dipertimbangkan?
Terakhir, pemberi pinjaman juga bisa mempertimbangkan kondisi (Condition) yang berkaitan dengan sumber penghasilanmu.
Misalnya, pekerjaan dengan pendapatan tetap tentu punya karakteristik yang berbeda dengan usaha yang penghasilannya naik-turun. Kondisi industri atau ekonomi juga bisa menjadi bagian dari pertimbangan.
Jadi, Apakah Harus Mendapat Nilai Sempurna di Setiap Poin 5C?
Jawabannya adalah nggak selalu.
5C bukan seperti ujian yang mengharuskan kamu mendapat nilai sempurna di setiap bagian. Cara penilaiannya bisa berbeda tergantung jenis pinjaman, kondisi calon peminjam, dan kebijakan masing-masing pemberi pinjaman.
Sebagai ilustrasi:.
Budi dan Raka sama-sama punya penghasilan Rp10 juta per bulan.
Budi sudah punya beberapa cicilan dan pernah terlambat membayar. Sementara Raka punya cicilan lebih sedikit dan selama ini membayar tepat waktu.
Walaupun penghasilannya sama, kondisi kredit keduanya berbeda. Jadi, hasil penilaian pinjamannya juga belum tentu sama.
Walaupun jumlah pendapatan bulanan mereka identik, hasil cek riwayat kredit dan analisis kapasitas mereka menghasilkan skor risiko yang berbeda. Oleh karena itu, persetujuan pinjaman mereka bisa saja berbeda.
Fokus pada Hal yang Bisa Kamu Kontrol
Daripada berspekulasi mengenai hasil pengajuan pinjaman, lebih baik fokus ke hal yang bisa kamu kontrol: bayar kewajiban tepat waktu, hindari mengambil cicilan berlebihan, dan pastikan pinjaman baru masih sesuai dengan kemampuan keuanganmu.
Karena pinjaman yang sehat bukan sekadar soal bisa mendapat limit, melainkan seberapa nyaman cicilan tersebut dapat diselesaikan hingga tuntas.
Pantau Kelayakan dan Kesehatan Kredit dengan Lebih Praktis Lewat Rapor Kredit
Memahami prinsip 5C memberikan gambaran bahwa menjaga kesehatan kredit adalah investasi jangka panjang untuk kemudahan akses finansialmu di masa depan.
Kini, kamu nggak perlu repot melakukan proses pemantauan yang rumit. Bagi kamu yang sudah memiliki akses fasilitas aktif seperti Dana Cepat atau Dana Siaga, kamu bisa langsung memanfaatkan fitur Rapor Kredit di aplikasi Jago.
Melalui fitur Rapor Kredit, kamu dapat melakukan cek riwayat kredit dan memantau status kualitas pinjamanmu secara transparan berdasarkan data SLIK OJK langsung dari satu aplikasi.
Dengan pemahaman atas reputasi finansial yang baik, kamu bisa memanfaatkan berbagai kemudahan opsi pembiayaan dengan skema pinjaman bunga rendah yang adil, mulai dari Dana Cepat saat memerlukan solusi pinjaman cepat cair untuk kebutuhan mendesak, hingga Dana Siaga sebagai perlindungan dana darurat yang fleksibel dan siap digunakan kapan saja.