
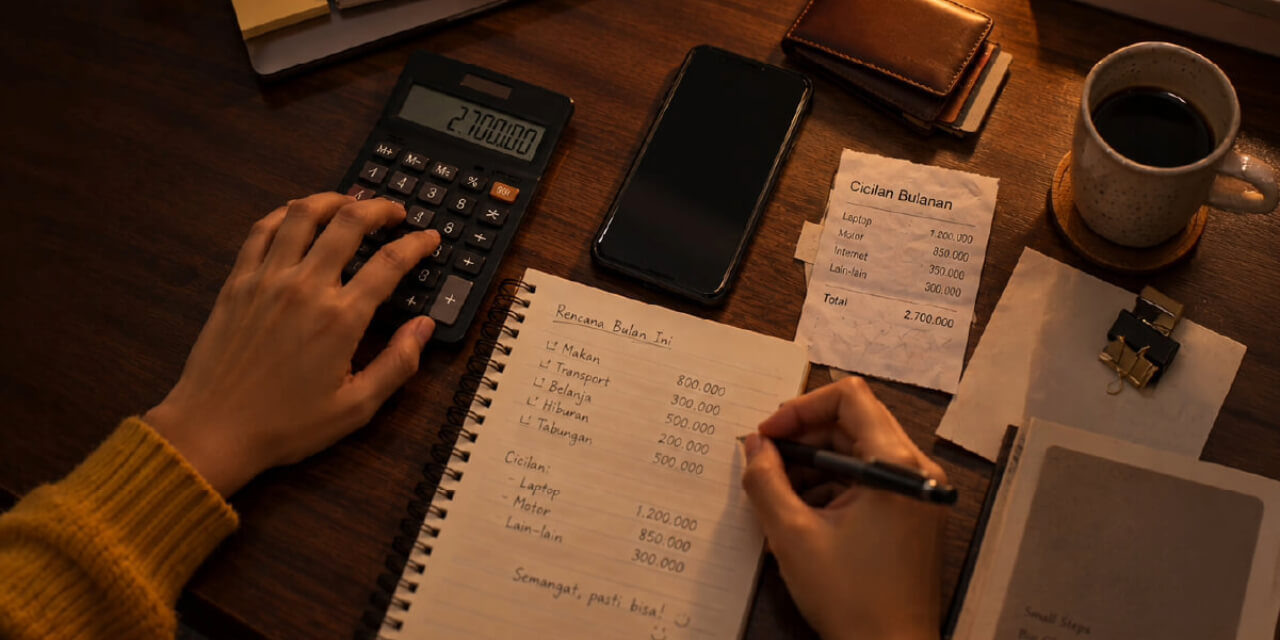

Saat tagihan atau cicilan bulanan mulai terasa menumpuk dan membebani arus kas, respons pertama yang sering muncul adalah panik atau terburu-buru mencari pinjaman baru untuk menutup kewajiban lama. Padahal, membereskan masalah finansial nggak harus dilakukan sekaligus dalam satu waktu.
Mulai dulu dari satu hal sederhana: tahu sebenarnya kamu punya pinjaman apa saja dan berapa yang harus dibayar setiap bulan.
Bagi kamu yang ingin merapikan arus kas, berikut panduan langkah demi langkah untuk mengelola utang secara lebih bijak dan terstruktur.
1. Petakan Seluruh Pinjaman Aktif dan Cek Riwayat Kreditmu
Catat semua pinjaman yang masih aktif, cicilan per bulan, tanggal jatuh tempo, dan apakah ada pembayaran yang sudah terlambat.
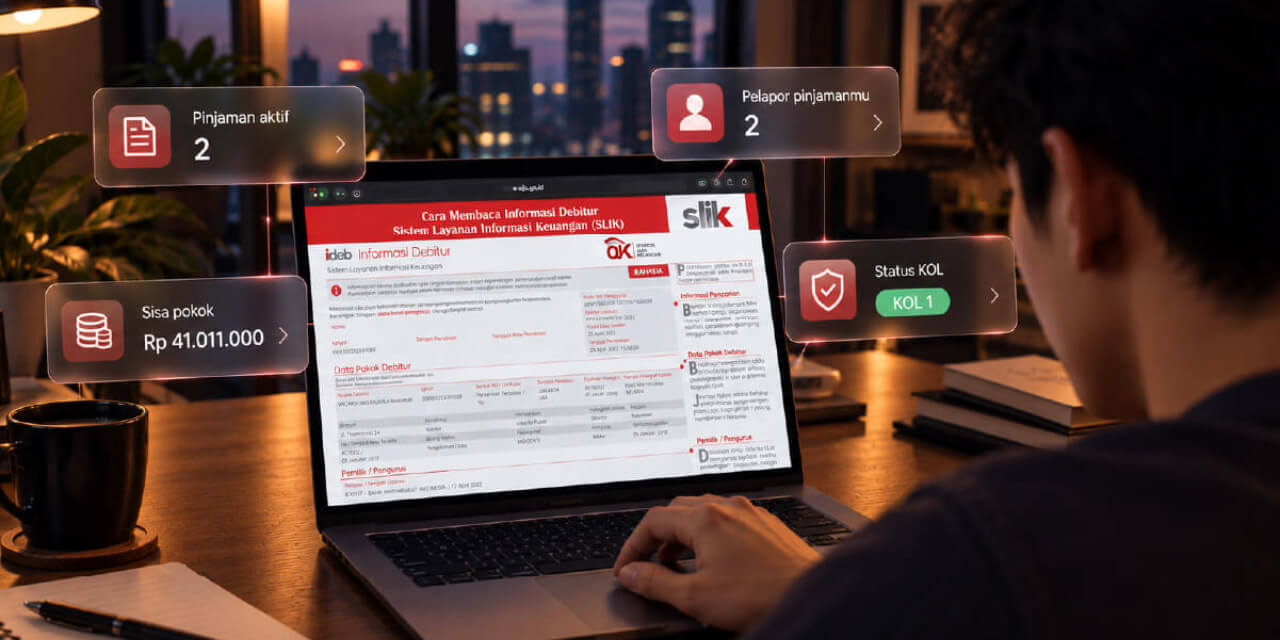
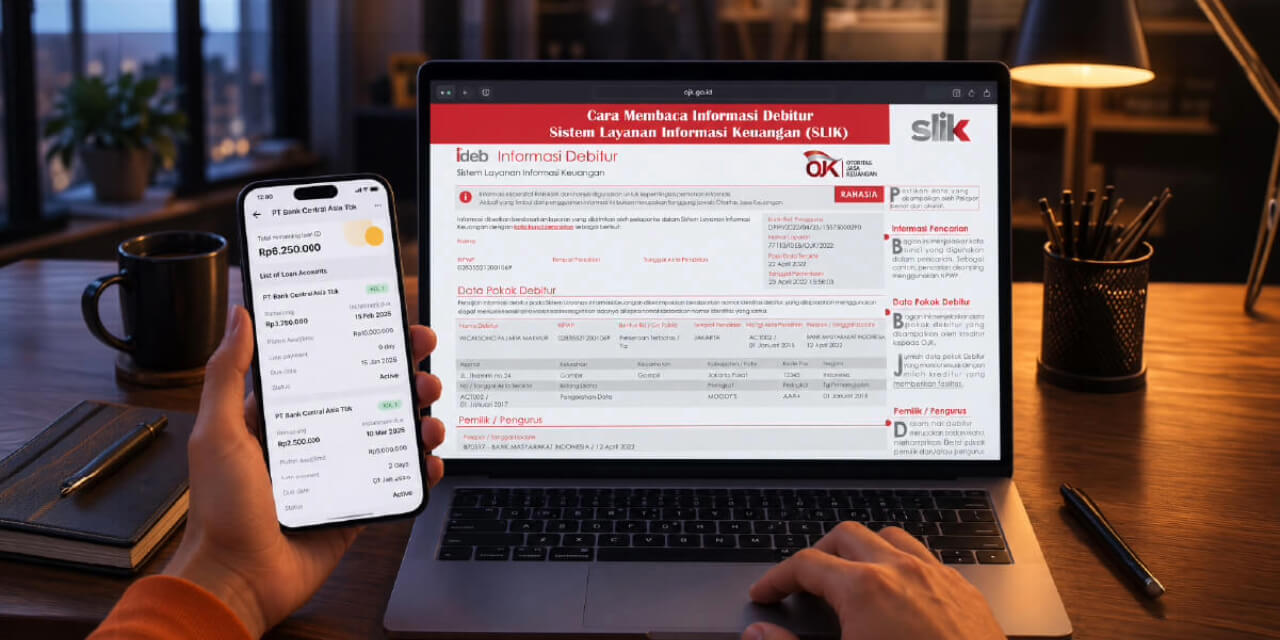
Melakukan cek riwayat kredit secara berkala sangat penting untuk memastikan seluruh kewajibanmu terdata dengan benar. Dengan mengetahui peta utang secara akurat, kamu bisa menentukan prioritas pelunasan tanpa ada tagihan yang terlewat.
Misalnya, kamu punya tiga cicilan: Rp1 juta, Rp750 ribu, dan Rp500 ribu per bulan. Kalau salah satunya sudah terlambat, itu yang perlu kamu cek lebih dulu sebelum memikirkan strategi lainnya.
Kalau mau cek informasi kredit yang tercatat atas namamu secara lebih lengkap, kamu juga bisa melihatnya melalui fitur Rapor Kredit di Jago, berdasarkan data SLIK OJK.
Baca juga: 5 Kebiasaan Simpel Biar Pinjaman Tetap Sehat
2. Hindari Mengambil Pinjaman Baru Tanpa Perhitungan Matang
Ketika cicilan terasa berat, opsi mengambil pinjaman baru untuk menutup utang lama sering kali terlihat seperti solusi instan.
Tapi kalau nggak dihitung dengan matang, jumlah kewajiban justru bisa makin besar dan cash flow makin sempit.
Jadi sebelum mempertimbangkan utang baru, cek dulu: apakah cicilan barunya benar-benar membuat kondisi lebih ringan, atau cuma memindahkan masalah ke bulan berikutnya.
Sebelum mempertimbangkan pembiayaan baru, evaluasi kembali apakah skema tersebut benar-benar memberikan manfaat, seperti konsolidasi utang dengan skema pinjaman bunga rendah, atau justru sekadar menunda masalah.
3. Cari Ruang Efisiensi dari Pengeluaran Bulanan
Setelah tahu berapa total cicilan, coba cek lagi pengeluaran bulananmu.
Nggak harus langsung memangkas semuanya. Mulai dari yang paling realistis: langganan yang jarang dipakai, belanja yang bisa ditunda, atau pengeluaran lain yang sementara bisa dikurangi.
Kalau ada pengeluaran yang bisa ditekan, uangnya bisa dipakai untuk membantu bayar cicilan.
4. Tentukan Skala Prioritas Pelunasan
Kalau punya beberapa cicilan, fokus dulu ke yang sudah terlambat atau yang jatuh temponya paling dekat.
Nggak perlu langsung memikirkan semua strategi pelunasan sekaligus.
Yang penting, kamu punya urutan yang jelas dan tahu cicilan mana yang harus dibereskan lebih dulu.
5. Kalau Sudah Mulai Kesulitan Bayar, Jangan Menghindar dan Bangun Komunikasi Aktif
Kalau setelah dihitung ulang ternyata cicilan memang sudah sulit dipenuhi, hubungi penyedia pinjaman melalui kanal resminya.
Jelaskan kondisimu dan tanyakan apakah ada pilihan pembayaran yang tersedia.
Dalam kondisi tertentu, penyedia pinjaman mungkin punya opsi yang bisa membantu menyesuaikan pembayaran. Langkah proaktif ini membantu menjaga reputasi kesehatan pinjaman kamu di mata penyedia pinjaman. Namun, ketentuannya tetap bergantung pada masing-masing penyedia.
Mulai Langkah Kecil untuk Kelola Kesehatan Kredit Lebih Praktis
Membereskan pengelolaan utang adalah sebuah proses bertahap. Hal terpenting adalah kamu sudah mengetahui posisi kewajibanmu, memiliki urutan prioritas yang jelas, dan berkomitmen untuk tidak menambah beban finansial tanpa perencanaan yang matang.
Pada era perbankan digital saat ini, kemudahan mengakses fasilitas finansial berbasis aplikasi pinjaman online menawarkan fleksibilitas tinggi. Namun, agar fleksibilitas tersebut membawa manfaat optimal, pemantauan rekam jejak kredit secara teratur adalah hal yang nggak boleh terlewatkan.
Bagi kamu yang sudah memiliki akses fasilitas aktif seperti Dana Cepat atau Dana Siaga, kamu bisa langsung memanfaatkan fitur Rapor Kredit di aplikasi Jago. Fitur ini memudahkan kamu untuk melakukan pemantauan status kelayakan dan kesehatan kredit secara praktis, transparan, dan terintegrasi langsung dengan data SLIK OJK dari satu tempat.
Dengan pemahaman atas reputasi kredit yang terjaga baik, kamu bisa memanfaatkan berbagai opsi pembiayaan terpercaya secara lebih bijak, mulai dari mengakses solusi pinjaman cepat cair transparan melalui Dana Cepat untuk kebutuhan mendesak, hingga menyiapkan Dana Siaga sebagai cadangan dana darurat yang siap diandalkan kapan saja.
Kalau mau tahu apakah ada cicilan yang mulai memengaruhi status kreditmu, lanjut baca “KOL Itu Apa, dan Kenapa Bisa Berubah?”