

Bencana alam seperti banjir, gempa bumi, atau cuaca ekstrem dapat terjadi tanpa peringatan. Selain mengancam keselamatan, krisis akibat bencana sering kali membawa dampak finansial yang signifikan, mulai dari biaya evakuasi mandiri, perbaikan tempat tinggal, hingga terganggunya arus kas harian akibat terhentinya aktivitas pekerjaan.
Memiliki perencanaan keuangan khusus krisis bukan berarti mendoakan hal buruk terjadi, melainkan langkah bijak untuk memastikan kamu dan keluargamu memiliki ketahanan finansial saat situasi darurat melanda.
3 Pilar Mitigasi Risiko Finansial dan Cara Praktis Pengelolaannya Pakai Aplikasi Jago
Agar portofolio keuanganmu tetap tangguh saat krisis mendadak, berikut adalah tiga pilar utama perencanaan keuangan yang bisa kamu terapkan secara praktis melalui ekosistem aplikasi Jago:
1. Bangun Dana Darurat Bencana dengan Likuiditas Tinggi
Dalam kondisi krisis pascabencana, kebutuhan akan dana siap pakai sangat tinggi untuk menutupi kebutuhan logistik mendesak, obat-obatan, atau biaya tempat tinggal sementara.
-
Target Ideal: Minimal memiliki dana pengaman sebesar 3 hingga 6 kali pengeluaran bulanan (atau hingga 12 kali pengeluaran bulanan bagi kamu yang sudah memiliki tanggungan keluarga).
-
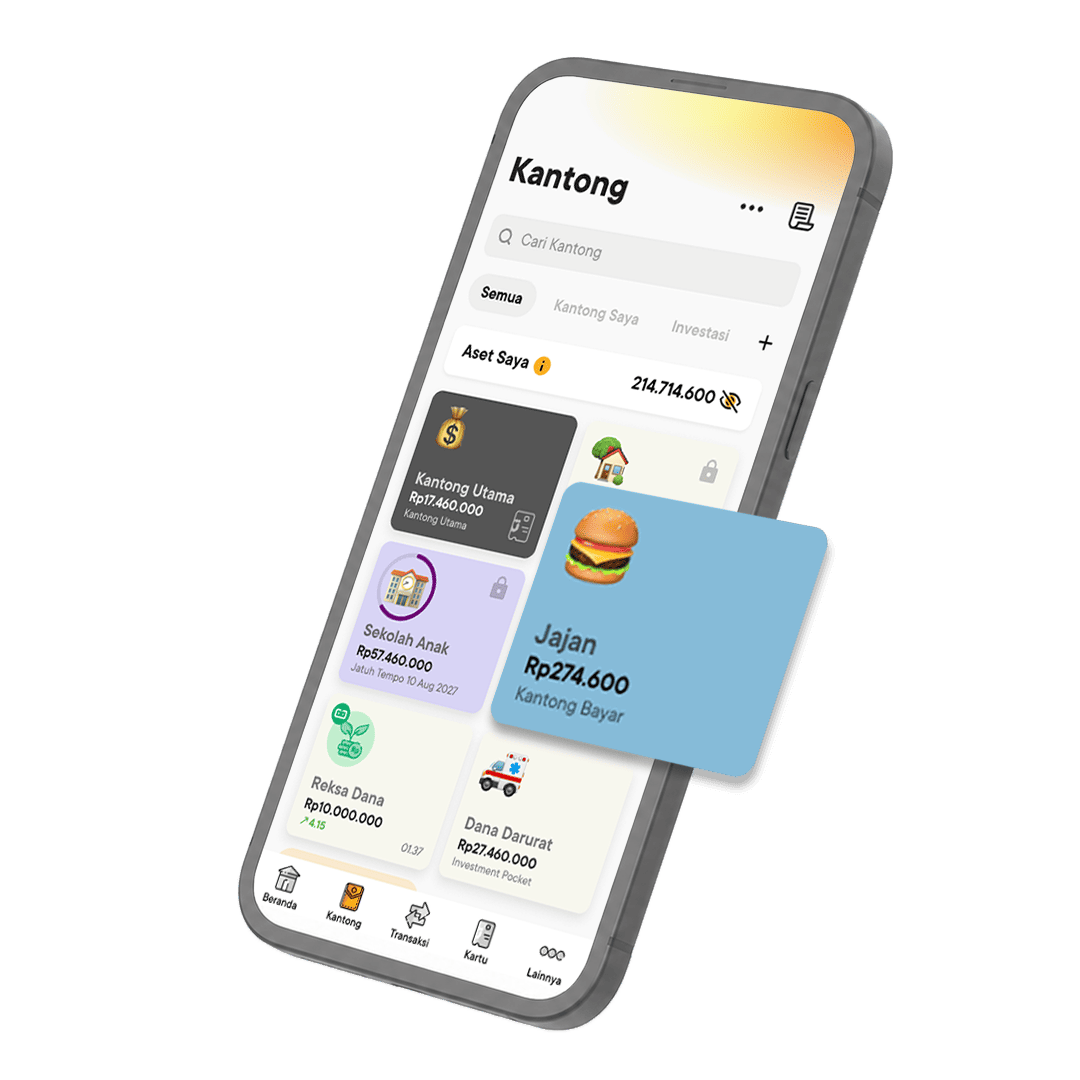
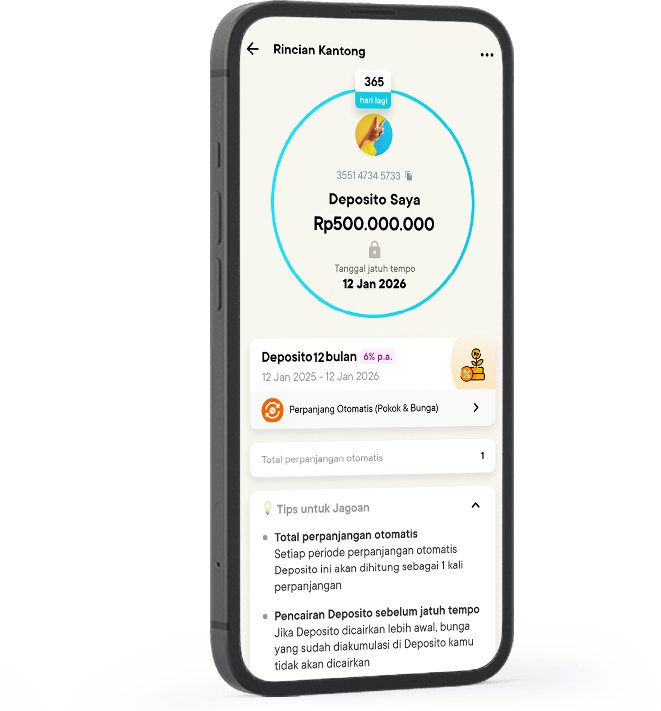
Solusi Pakai Jago: Buat Kantong Nabung Jago khusus dan beri nama "Dana Darurat Bencana". Jika dana darurat yang terkumpul sudah cukup besar, kamu bisa memindahkannya ke Deposito Jago. Deposito Jago memberikan imbal hasil kompetitif dan dapat dicairkan kapan saja secara instan melalui aplikasi tanpa kena biaya penalti, sehingga sangat fleksibel saat butuh dana krisis mendadak.
Simulasi Anggaran Krisis Bencana
Jika pengeluaran rutin bulanan keluargamu adalah Rp6.000.000, target dana darurat minimal adalah Rp18.000.000. Mengalokasikan Rp1.500.000 per bulan melalui Kantong Nabung Jago akan mengamankan batas aman minimum ini dalam waktu 12 bulan.
2. Amankan Arus Kas Utama dengan Pemisahan Pos Anggaran Secara Digital
Saat bencana terjadi, pengeluaran tak terduga akan membengkak. Jika kamu menyatukan seluruh uang di satu rekening harian, arus kas operasional bulanan akan terdampak dan berisiko mengganggu pembayaran kewajiban rutin lainnya.
-
Strategi Mitigasi: Buat pembatas yang tegas antara uang operasional bulanan, dana darurat, dan dana kebutuhan harian agar keuangan tetap terkontrol.
-
Solusi Pakai Jago: Gunakan fitur Kantong Bayar Jago terpisah untuk operasional harian dan tagihan wajib. Saat krisis terjadi, kamu cukup melakukan budget freeze pada Kantong gaya hidup dan mengalihkan sisa anggaran dari Kantong Bayar harian langsung ke Kantong Dana Darurat tanpa mengganggu pos tagihan utama.
3. Transfer Risiko Finansial dengan Menabung Premi Asuransi di Kantong Terpisah
Dana darurat berfungsi menutupi kebutuhan jangka pendek. Untuk memitigasi risiko kerugian finansial skala besar, seperti kerusakan berat pada tempat tinggal atau biaya perawatan medis lanjutan, kamu perlu memindahkan risiko tersebut ke instrumen proteksi seperti asuransi kesehatan atau asuransi properti.
-
Strategi Mitigasi: Menyiapkan dana pembayaran premi secara konsisten agar polis asuransi tetap aktif dan tidak batal (lapse) saat krisis terjadi.
-
Solusi Pakai Jago: Buat Kantong Nabung Jago terpisah khusus bernama "Dana Premi Asuransi". Kamu bisa menyisihkan sebagian uang secara bulanan ke Kantong ini dan mengaktifkan fitur Auto-Budgeting serta pembayaran otomatis, sehingga dana premi tahunan atau bulanan selalu siap tepat waktu tanpa menggegerogoti anggaran harianmu.
Dengan menerapkan tiga pilar mitigasi risiko finansial ini secara terstruktur melalui aplikasi Jago, kamu dapat melindungi stabilitas keuangan keluarga sekaligus siap menghadapi berbagai ketidakpastian pada masa depan.