

Menyiapkan dana pendidikan tinggi untuk adik sering kali menjadi tanggung jawab bersama di banyak keluarga. Baik sebagai kakak yang sudah berpenghasilan maupun berkolaborasi dengan orang tua, patungan dana kuliah adalah bentuk kepedulian yang luar biasa.
Namun, mengelola keuangan bersama banyak kepala bukanlah perkara mudah. Tanpa perencanaan angka yang akurat dan transparansi, niat baik ini rentan memicu kesalahpahaman pada kemudian hari.
Agar proses mengumpulkan dana kuliah adik berjalan lancar dan konsisten, berikut adalah langkah praktis yang dapat diterapkan keluarga:
1. Hitung Target Dana dengan Memperhitungkan Inflasi Pendidikan
Kesalahan terbesar saat menyiapkan dana sekolah/kuliah adalah mengasumsikan biayanya akan sama dengan tarif saat ini. Di Indonesia, kamu dan keluarga perlu mempertimbangkan inflasi biaya pendidikan per tahun.
Simulasi Target Menabung Biaya Kuliah
Jika uang pangkal dan estimasi biaya kuliah adik saat ini totalnya Rp50.000.000, dan adik baru akan masuk kuliah 3 tahun lagi:
Proyeksi biaya (dengan asumsi inflasi 10%/tahun) = Rp66.500.000.
Target tabungan bulanan keluarga (dibagi 36 bulan) = Rp1.850.000 per bulan (total gabungan seluruh anggota keluarga).
2. Sepakati Komitmen dan Proporsi Kontribusi yang Adil
Menabung bersama nggak harus berarti membagi rata nominalnya. Kapasitas finansial setiap anggota keluarga berbeda-beda.
-
Lakukan diskusi terbuka mengenai kemampuan masing-masing (misal: Orang tua menyokong 40%, Kakak Pertama 40%, Kakak Kedua 20%).
-
Sepakati tanggal eksekusi menabung setiap bulannya, idealnya langsung diproses 1–2 hari setelah tanggal gajian masing-masing.
3. Siapkan Plan B: Cara Mengatasi Risiko Anggota Keluarga yang "Kempes" di Tengah Jalan
Dinamika kehidupan seperti PHK, bisnis sepi, atau kebutuhan medis mendadak bisa membuat salah satu anggota keluarga terpaksa berhenti berkontribusi sementara waktu. Agar tabungan kuliah nggak mangkrak atau memicu konflik internal, siapkan mitigasi risikonya sejak awal:
-
Bangun Buffer Fund (10% Ekstra): Saat menentukan target bulanan, tambahkan cadangan sekitar 10% dari total iuran bulanan sebagai bantalan jika ada anggota yang absen menyetor.
-
Opsi Penyesuaian Ulang Proporsi secara Periodik: Sepakati evaluasi setiap 6 bulan sekali. Jika ada anggota yang mengalami penurunan penghasilan, lakukan redistribusi nominal iuran secara jujur tanpa memberi stigma.
-
Opsi Diversifikasi Target Waktu: Jika kapasitas total berkurang secara permanen, pertimbangkan menyesuaikan strategi instrumen investasi yang memberikan imbal hasil lebih optimal untuk menutupi selisihnya, daripada memaksakan nominal yang merusak cash flow pribadi anggota keluarga lainnya.
4. Gunakan Rekening Khusus dengan Akses Transparan
Menitipkan dana tabungan bersama ke rekening pribadi salah satu anggota keluarga berisiko tinggi. Selain rawan tercampur dengan uang belanja harian, nggak adanya transparansi bisa memicu prasangka.
Solusi terbaik adalah menggunakan aplikasi mengatur finansial yang mendukung pengelolaan dana kolektif secara aman:
-
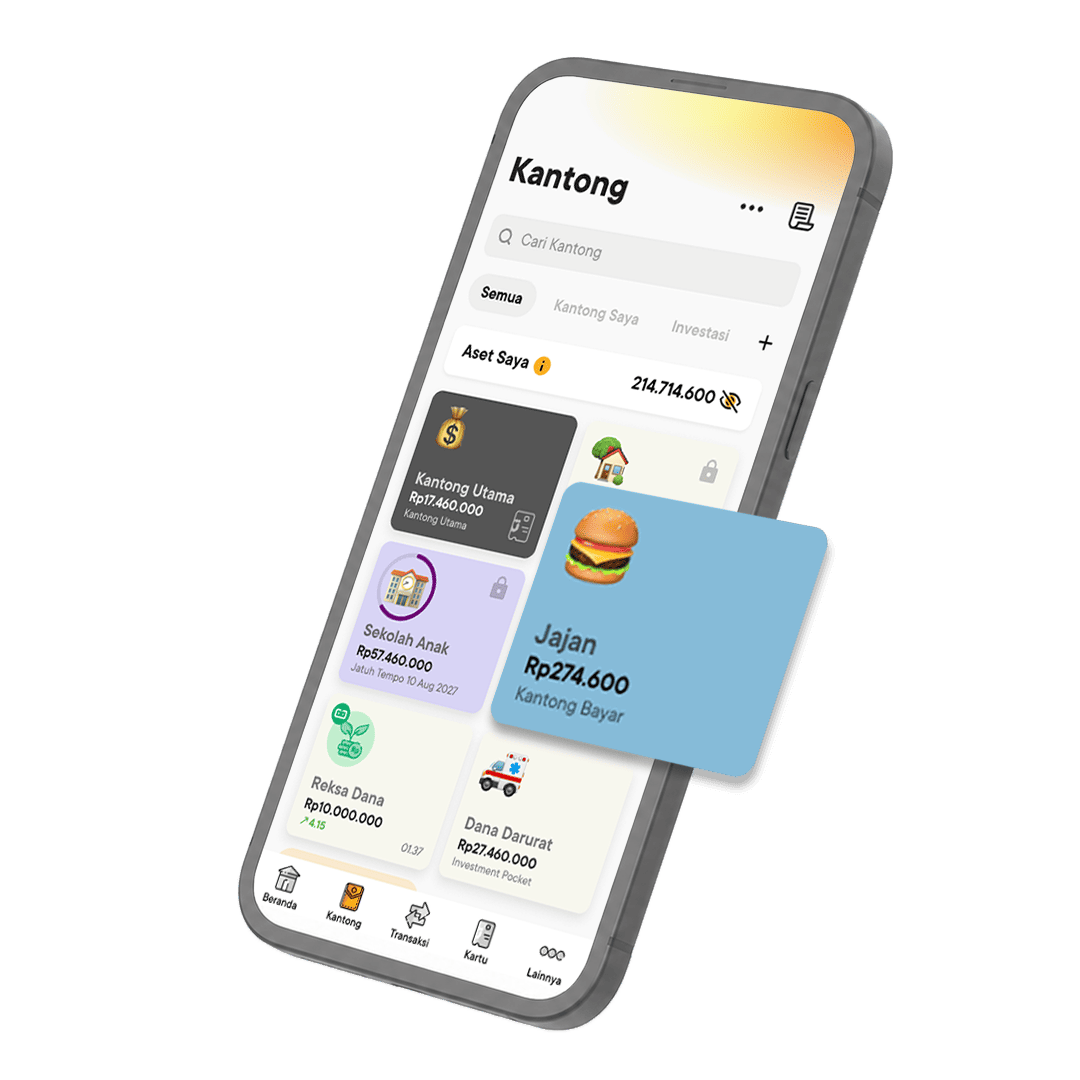
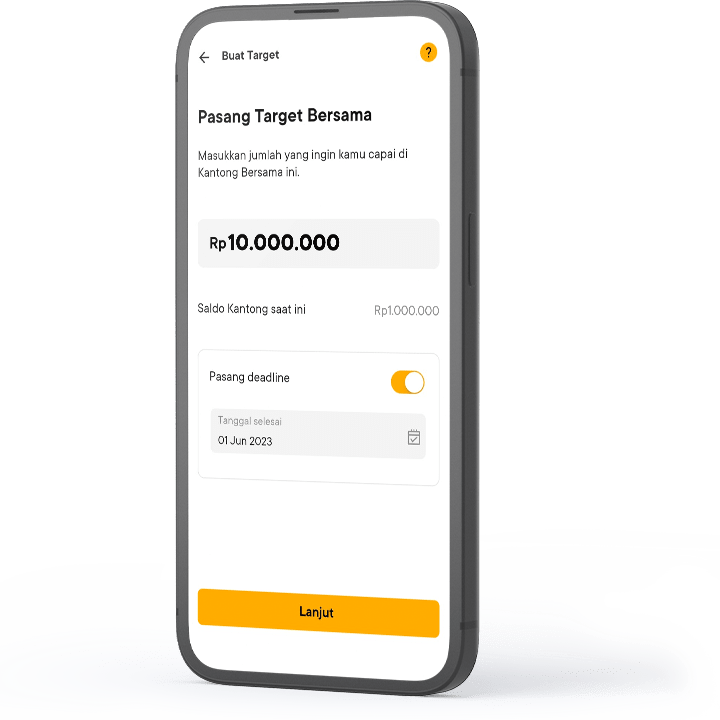
Manfaatkan Kantong Bersama Jago: Buat satu Kantong khusus dana kuliah adik, lalu undang (invite) orang tua dan saudara ke dalam Kantong tersebut.
-
Transparansi Real-Time: Setiap anggota yang bergabung bisa melihat saldo terakumulasi dan riwayat transaksi secara langsung dari aplikasi mereka masing-masing.
-
Peran & Akses Jelas: Pemilik Kantong dapat mengatur hak akses anggota (apakah hanya bisa menabung atau bisa menarik dana), sehingga keamanan dana kuliah adik tetap terjaga hingga hari pendaftaran tiba.
5. Otomatiskan Setoran Bulanan Agar Nggak Terlewat
Menjaga konsistensi menabung selama berbulan-bulan membutuhkan kebiasaan yang teratur. Memanfaatkan fitur Auto-Budgeting membantu memindahkan alokasi dana secara otomatis dari rekening utama masing-masing anggota keluarga sesuai tanggal yang disepakati.
Dengan perencanaan biaya yang realistis, strategi kompromi yang matang, dan wadah tabungan yang transparan, impian untuk mengantarkan adik meraih pendidikan tinggi dapat terwujud dengan tenang tanpa membebani satu pihak saja.